 Laboral y nóminas
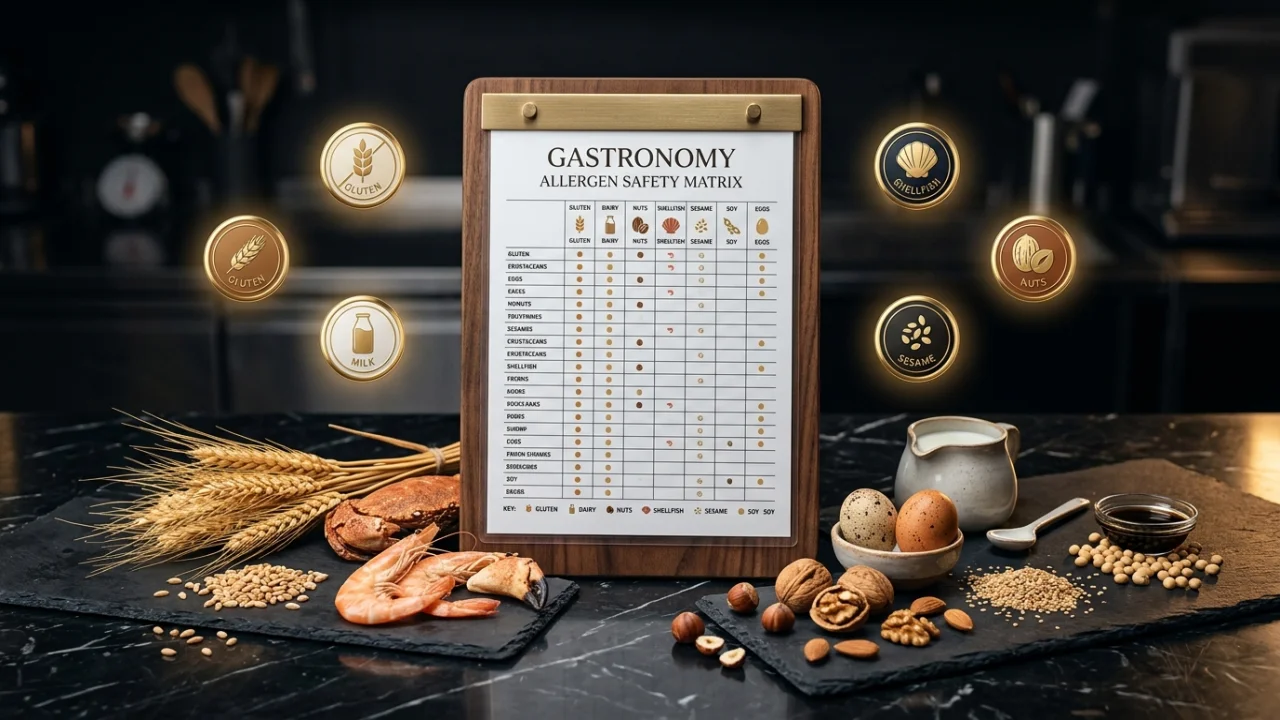
Generador de tabla y carta de alérgenos
Hostelería Studio • 14 alérgenos obligatorios (UE 1169/2011), tabla imprimible A4 y fichas
| Ingrediente | Cantidad | Unidad | Precio compra | Merma (%) | Coste neto |
|---|
| Ingrediente | Cantidad para el evento | Coste total compra |
|---|
Marca los alérgenos presentes en los ingredientes de este plato para cumplir con la normativa sanitaria y la carta obligatoria:
Es obligatorio disponer de la información sobre alérgenos por escrito o de forma accesible para el cliente (Reglamento UE 1169/2011 y Real Decreto 126/2015).
Ingeniería de menús, cálculo de mermas de limpieza y cocción, estructura Prime Cost y aplicación del 10 % de IVA en cartas de restauración.
En la gestión hostelera profesional, el control del Prime Cost (suma del coste de materia prima o Food Cost y el coste laboral de personal) determina la supervivencia económica del establecimiento. La siguiente tabla refleja la distribución financiera de referencia por tipología de local:
| Tipo de establecimiento | Food Cost % (materia prima) | Coste de personal (Labor Cost) | Gastos generales y alquiler | Margen neto operativo (EBITDA) |
|---|---|---|---|---|
| Pizzería / Fast Casual | 20 % - 24 % | 26 % - 30 % | 22 % - 26 % | 20 % - 28 % |
| Bar de tapas / Cafetería | 24 % - 28 % | 28 % - 32 % | 24 % - 28 % | 14 % - 20 % |
| Restaurante tradicional / Carta | 28 % - 32 % | 32 % - 36 % | 20 % - 24 % | 12 % - 18 % |
| Asador / Marisquería | 33 % - 38 % | 28 % - 32 % | 18 % - 22 % | 10 % - 16 % |
| Restaurante gastronómico | 32 % - 36 % | 36 % - 42 % | 18 % - 24 % | 6 % - 12 % |
Sigue esta metodología estándar para fijar precios competitivos que salvaguarden el margen de beneficio de tu negocio:
Un escandallo es la ficha técnica y económica que desglosa de manera exhaustiva cada uno de los ingredientes requeridos para elaborar un plato o bebida, especificando su cantidad bruta, cantidad neta aprovechable tras el procesado, porcentaje de merma y coste unitario de compra. Su objetivo es calcular con precisión matemática el coste directo de materia prima por ración para determinar la rentabilidad real de la carta y evitar pérdidas operativas.
En la hostelería profesional en España, el ratio estándar de Food Cost oscila entre el 25 % y el 32 % sobre el precio de venta neto (sin IVA). En negocios de comida rápida, pizzerías o bares de tapas puede ajustarse entre el 20 % y el 26 %, mientras que en restaurantes gastronómicos o asadores de alta gama con materias primas nobles (mariscos, carnes maduradas) puede alcanzar el 33 % al 38 %. Superar el 35 % de media global compromete la viabilidad del negocio al sumarle costes de personal y gastos fijos.
La merma es la pérdida de peso o volumen que experimenta un alimento durante su limpieza, despiece, pelado o cocción: Porcentaje de merma = ((Peso bruto - Peso neto) / Peso bruto) × 100. El coste real por kilogramo limpio aprovechable se encarece según la fórmula: Coste real = Coste de compra por kg ÷ (1 - Merma / 100). Por ejemplo, un solomillo comprado a 24 €/kg con un 20 % de merma en grasa y tendones cuesta en realidad 24 ÷ 0,80 = 30 €/kg limpio.
Para fijar el precio de venta recomendado en función del margen deseado se utiliza la fórmula: PVP sin IVA = Coste total de la ración ÷ (Porcentaje de Food Cost objetivo / 100). Sobre esa base imponible se añade el 10 % de IVA obligatorio en la hostelería española (PVP final con IVA = PVP sin IVA × 1,10). Por ejemplo, un plato con un coste de materia prima de 3,50 € y un Food Cost objetivo del 28 % requiere un PVP neto de 3,50 ÷ 0,28 = 12,50 €, que con el 10 % de IVA resulta en 13,75 € en carta.
Conforme a la Ley 37/1992 del Impuesto sobre el Valor Añadido, a los servicios de restauración, cafetería y suministro de comidas y bebidas preparadas para su consumo en el acto se les aplica el tipo impositivo reducido del 10 % de IVA en la Península y Baleares (en Canarias rige el IGIC reducido del 7 %). La normativa de consumo exige además que todos los precios expuestos en cartas y pizarras incluyan ya el IVA de forma clara y visible.