 Finanzas y vivienda
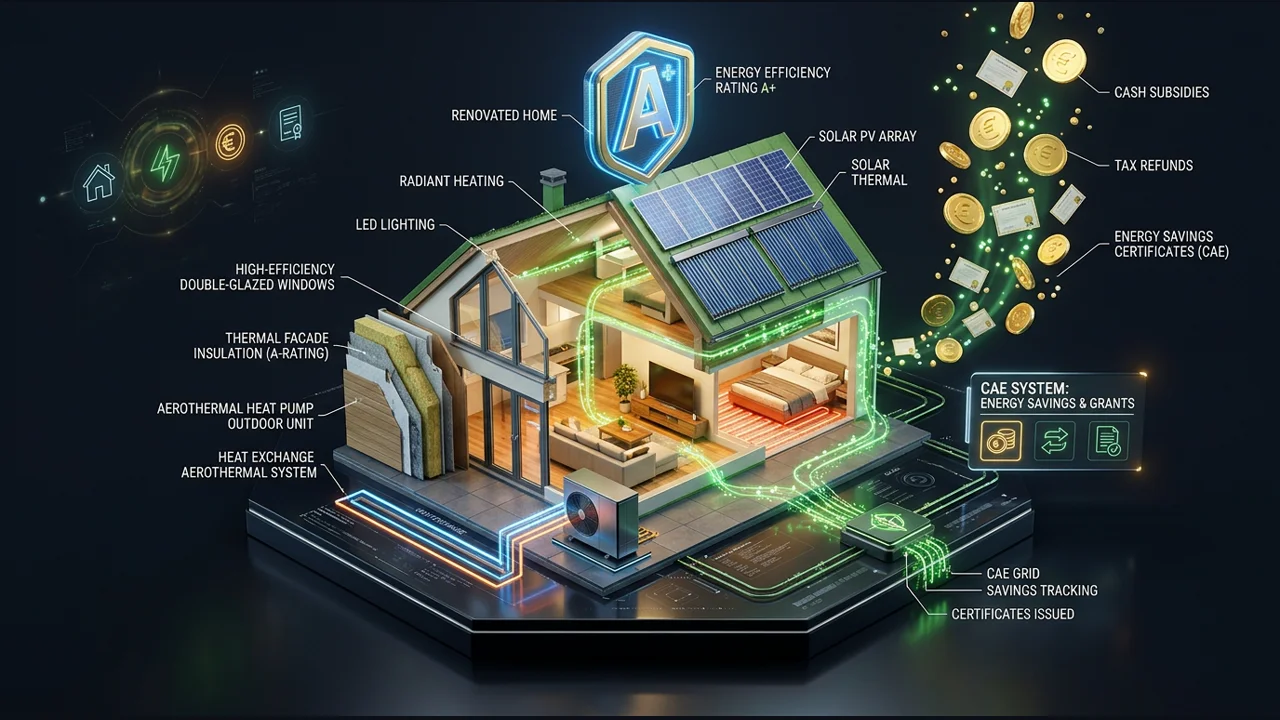
Simulador de CAE y subvenciones de reforma
Venta de ahorros energéticos MITECO y deducciones de IRPF • Finanzas y vivienda
Cruza el precio real del metro cuadrado y las condiciones hipotecarias actuales.
Resultado según la exigencia bancaria del Banco de España.
El Banco de España y la normativa bancaria europea impiden a las entidades financiar más del 80 % del menor valor entre compraventa y tasación (salvo avales públicos muy específicos para jóvenes con cupo limitado). Además, en España comprar una vivienda de segunda mano devenga el Impuesto de Transmisiones Patrimoniales (ITP), que oscila entre el 4 % y el 10 % según la comunidad autónoma, sumado a aproximadamente un 2,5 % en concepto de aranceles notariales, inscripción en el Registro de la Propiedad, tasación homologada y gestoría.
Los departamentos de riesgos de los bancos rechazan sistemáticamente cualquier operación en la que la cuota hipotecaria mensual supere el 30 % - 35 % de los ingresos netos fijos de los titulares. Si la cuota de tu futuro piso es de 800 € al mes y cobras 1.400 €, tu ratio es del 57 %: el banco no te prestará el dinero aunque hayas ahorrado la entrada.
A finales de los años 80, el precio medio del metro cuadrado en España rondaba el equivalente a 500 €/m² frente a un salario medio que ha crecido muy por debajo de la inflación inmobiliaria de las grandes ciudades y zonas turísticas. La vivienda se ha desacoplado de las rentas del trabajo, convirtiéndose en un activo financiero global.