 Legal y justicia
Calculadora de herencia con testamento digital y cuentas online
Inventario de saldos, criptoactivos, bloqueo cautelar y provisión Modelo 650 • Legal y finanzas
Doctrina legal del Tribunal Supremo (STS 159/2012 y 415/2019): La vivienda familiar adquirida antes de casarse por uno de los cónyuges pero amortizada con dinero ganancial pertenece en proindiviso al cónyuge comprador y a la sociedad de gananciales en proporción a sus aportaciones de principal.
| Concepto / Descripción del bien común | Valoración (€) | Adjudicado a |
|---|
| Concepto / Carga o préstamo común | Importe (€) | Asumido por |
|---|
| Motivo del reembolso (ej. Dinero privativo en bien común) | Acreedor | Deudor | Importe (€) |
|---|
La sociedad de gananciales es el régimen económico matrimonial legal supletorio en la mayor parte de España (territorio de derecho común). A su disolución (por divorcio, separación, cambio de capitulaciones o fallecimiento), es necesario practicar las operaciones de inventario, avalúo, liquidación y división del haber común conforme a los artículos 1396 a 1410 del Código Civil.
Es uno de los supuestos más conflictivos en los juzgados de familia. Conforme al artículo 1357.2º en relación con el artículo 1354 del Código Civil, la vivienda y el ajuar familiar no son 100 % privativos ni 100 % gananciales. Pertenecen proindiviso al cónyuge comprador y a la sociedad de gananciales en proporción exacta a lo aportado para su adquisición:
• La entrada privativa y las cuotas de hipoteca pagadas antes de casarse otorgan un porcentaje de propiedad privativa.
• Las cuotas de amortización de principal de hipoteca pagadas durante el matrimonio con dinero ganancial otorgan un porcentaje de propiedad a la sociedad de gananciales.
La Sentencia del Pleno de la Sala Primera del Tribunal Supremo 159/2012 determinó que en la liquidación debe valorarse el inmueble a precio de mercado actual y calcular el valor proporcional de la cuota ganancial para integrarla en el activo liquidatorio.
Cuando uno de los cónyuges aporta dinero privativo (por ejemplo, procedente de una donación de sus padres o de una herencia legítima) para amortizar la hipoteca de la casa común o para adquirir bienes que constan como gananciales, no se presume la donación gratuita. Conforme al artículo 1358 del Código Civil, el cónyuge aportante ostenta un crédito o derecho de reembolso actualizado contra la sociedad de gananciales, que debe incluirse como pasivo de la sociedad y devolverse antes de repartir el sobrante.
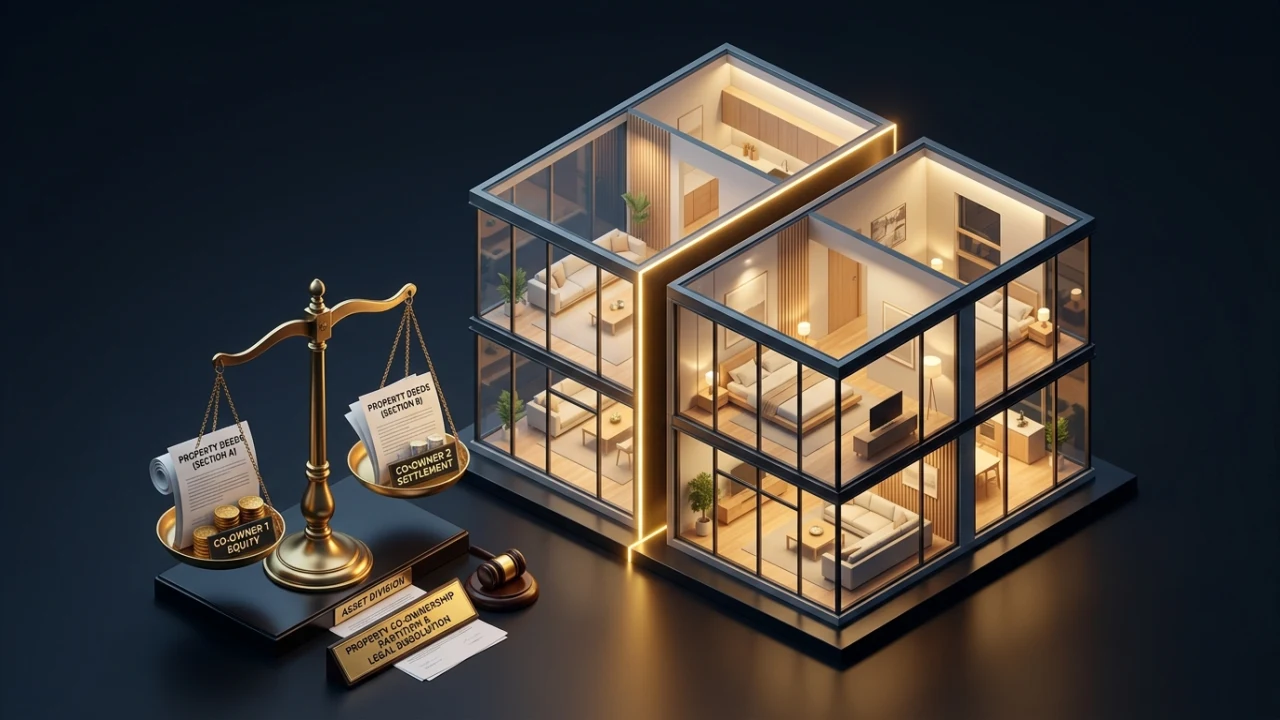
Dado que muchos bienes (como pisos o coches) no se pueden partir físicamente en dos mitades perfectas, es habitual que uno de los cónyuges se quede con la vivienda y el otro con cuentas o compensación en metálico. Si el valor neto que se lleva un cónyuge excede de su 50 %, debe abonar una torna compensatoria al otro (art. 1062 CC). En el régimen tributario español, la disolución de gananciales con compensación dineraria obligatoria por indivisibilidad está exenta del Impuesto sobre Transmisiones Patrimoniales (ITP) y no devenga Plusvalía Municipal (IIVTNU) ni ganancia patrimonial en el IRPF.